Análisis: iShares Core MSCI Europe UCITS ETF EUR (Acc)
IE00B4K48X80
Datos revisados: 2026-09-05 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- IE00B4K48X80
- Coste anual
- 0,12%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-09-05
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
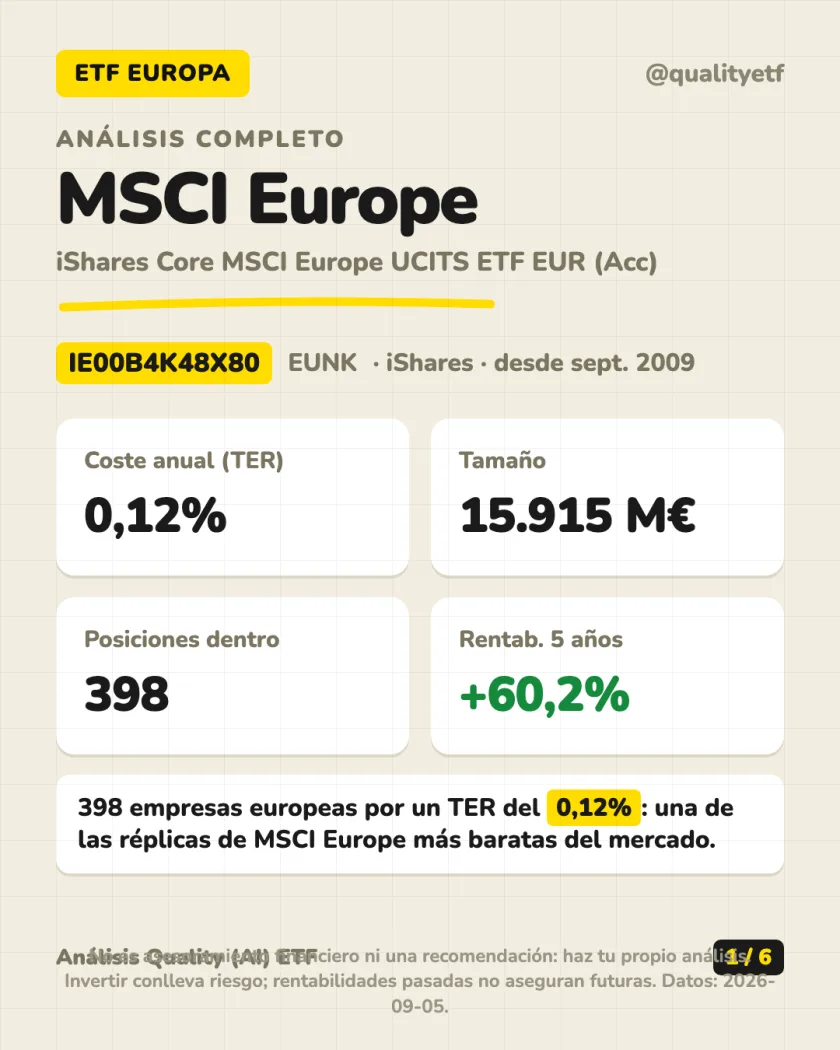
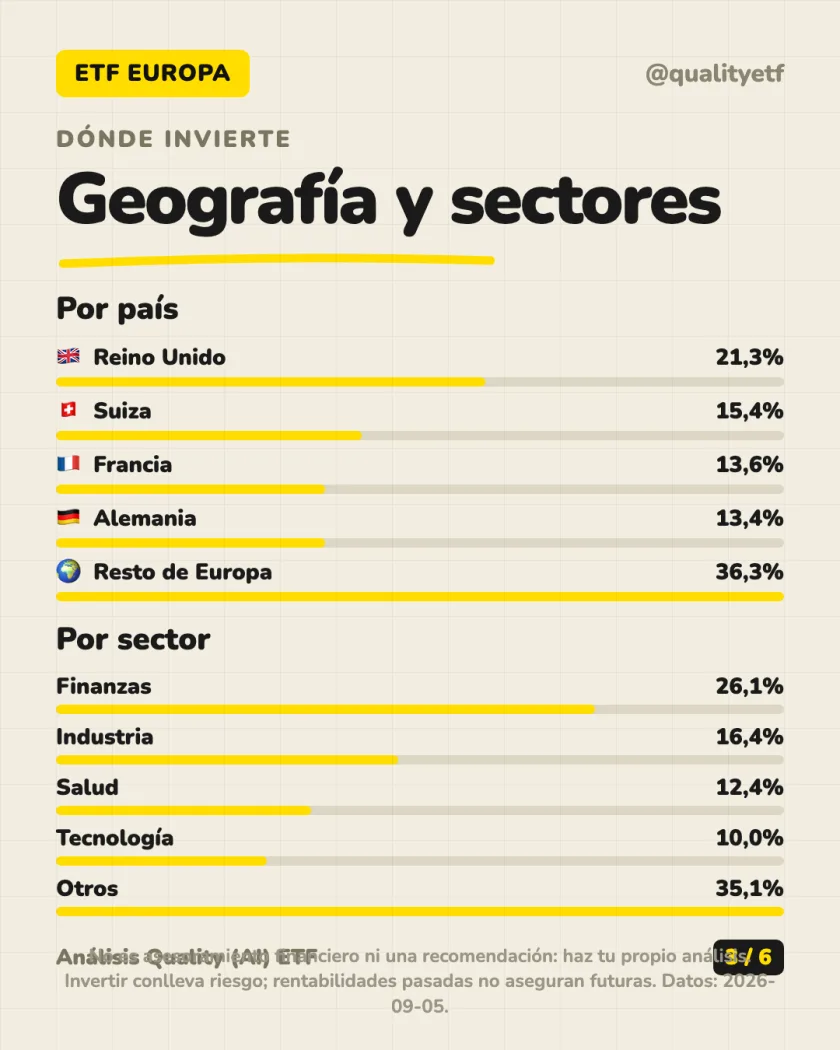
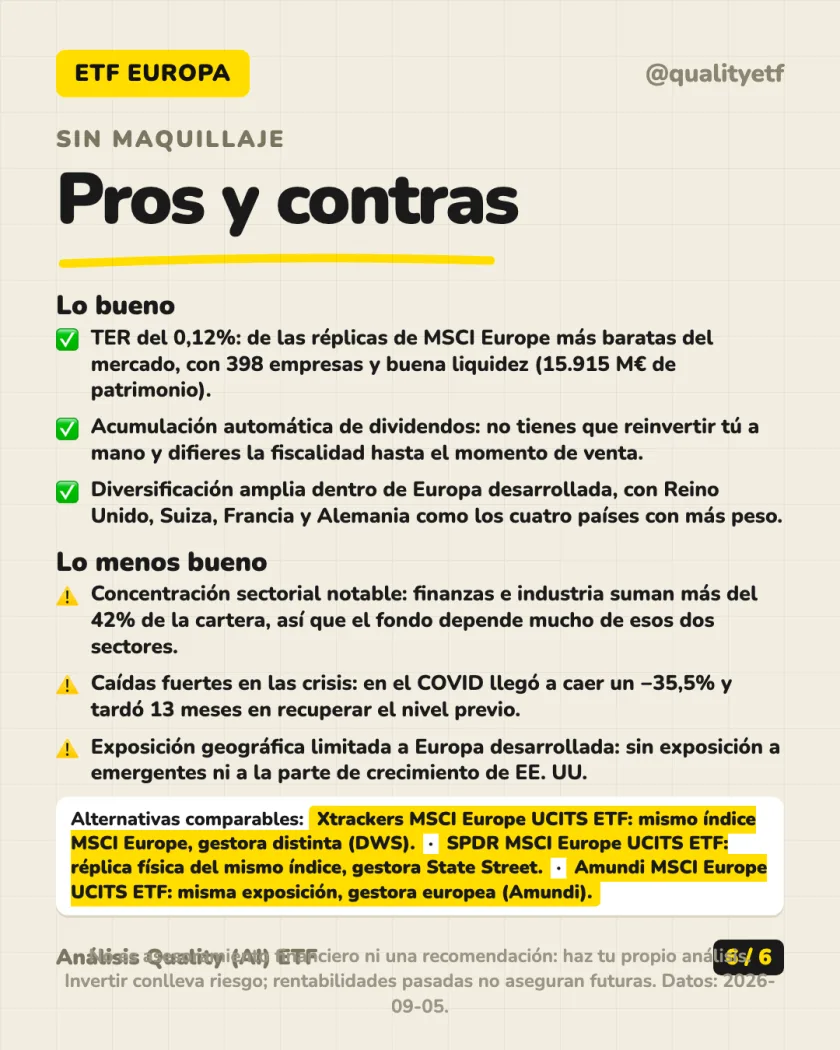
- ETF de bolsa europea desarrollada: 398 empresas de Reino Unido, Suiza, Francia, Alemania y el resto del continente.
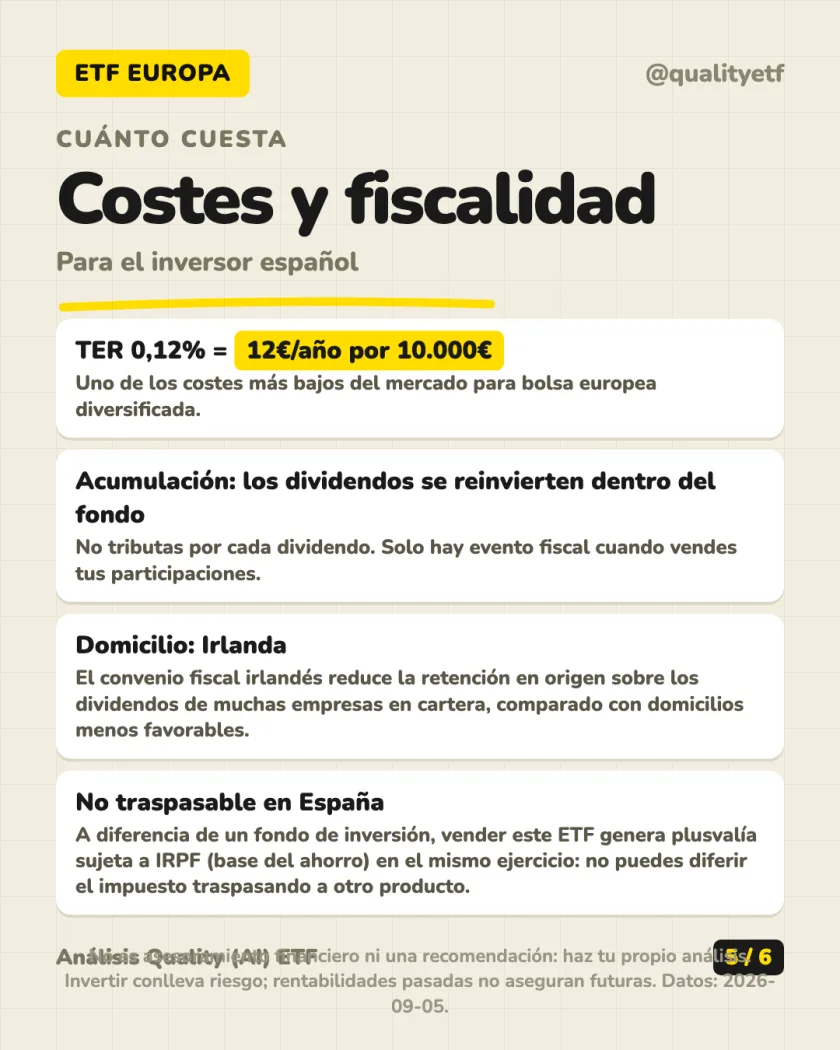
- Coste muy bajo: TER del 0,12%, unos 12€ al año por cada 10.000€ invertidos.
- Rentabilidad de +60,2% acumulada a 5 años, con una caída máxima indicada de −35,5%.
- Reinvierte los dividendos (acumulación): no hay que hacer nada, el fondo lo hace solo.
- Concentrado en finanzas e industria, sin exposición a emergentes ni a EE. UU.
Qué lleva dentro
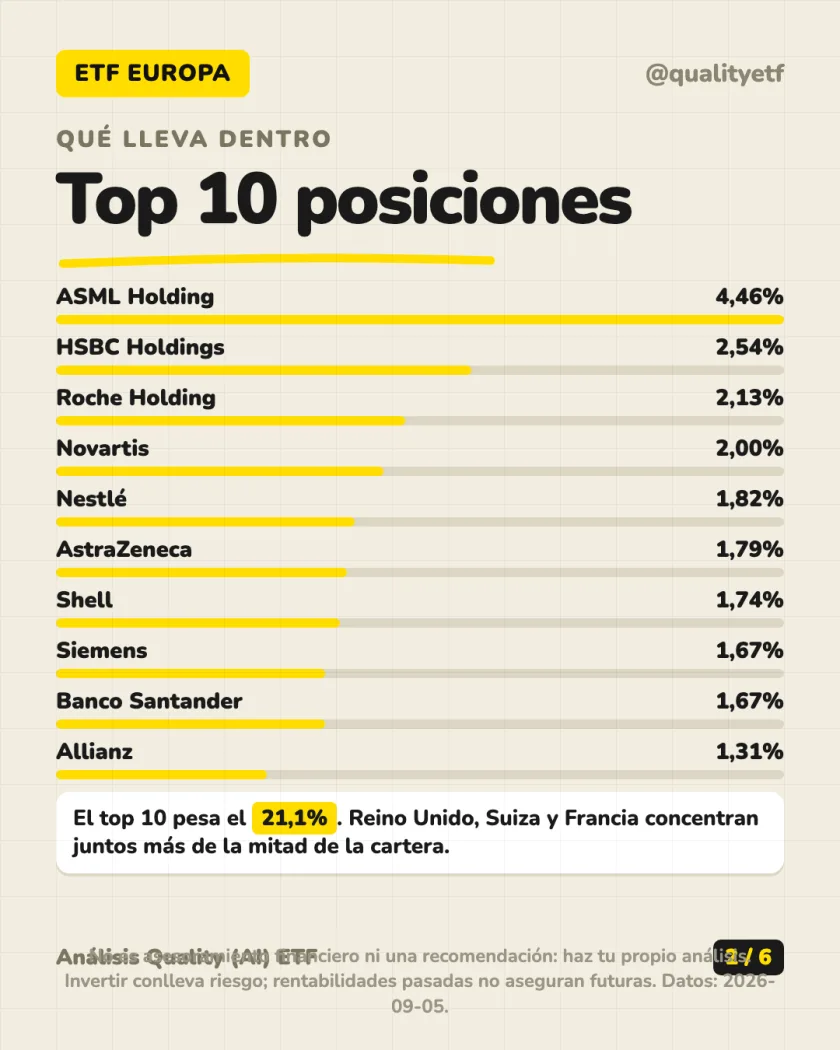
Tiene 398 empresas. El top 10 pesa el 21,1% del total, una concentración moderada.
Las mayores posiciones:
- ASML Holding: 4,46%
- HSBC Holdings: 2,54%
- Roche Holding: 2,13%
- Novartis: 2,00%
- Nestlé: 1,82%
- AstraZeneca: 1,79%
- Shell: 1,74%
- Siemens: 1,67%
- Banco Santander: 1,67%
- Allianz: 1,31%
Mezcla tecnología (ASML), banca (HSBC, Santander), farma (Roche, Novartis, AstraZeneca) y consumo (Nestlé). Ninguna empresa domina el fondo: la más grande no llega al 5%.
La idea: cartera repartida entre casi 400 empresas, sin depender de una sola.
Cuánto ha dado
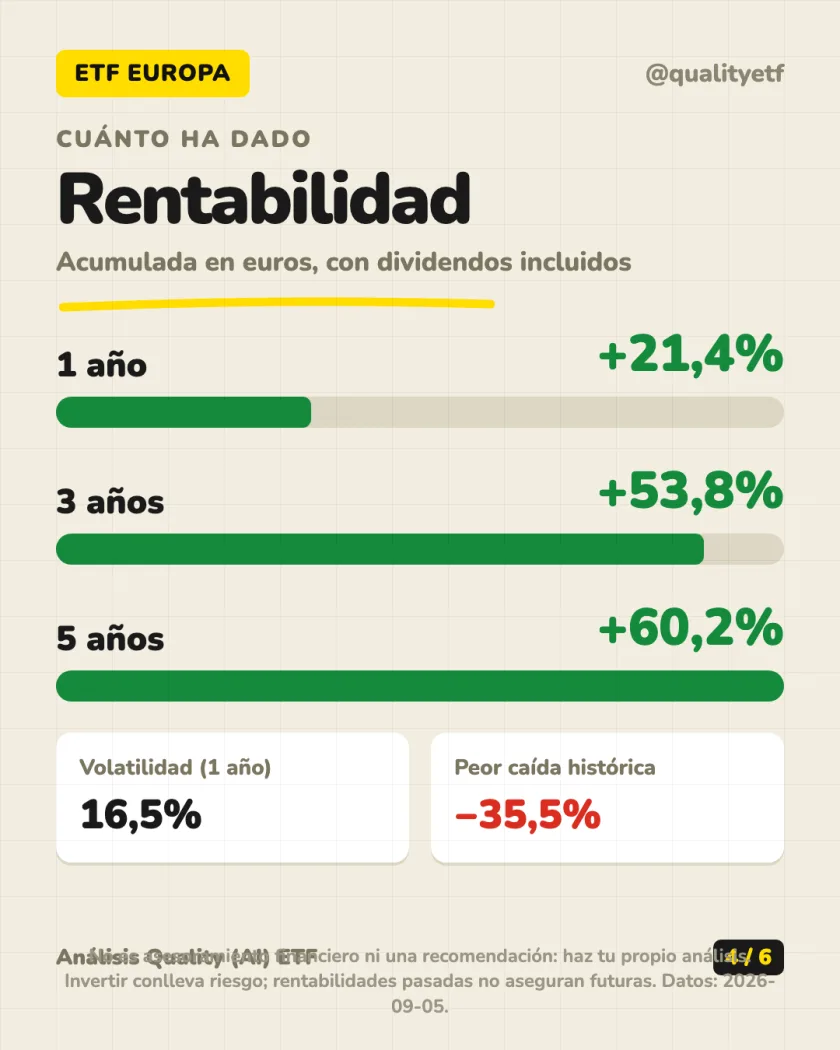
Rentabilidad acumulada en euros (datos verificados con precios ajustados, fuente EODHD):
- 1 año: +21,4%
- 3 años: +53,8%
- 5 años: +60,2%
La volatilidad anualizada es del 16,5%: mide cuánto se mueve el precio, más alto significa más vaivén. La caída máxima histórica (desde octubre de 2009) fue del −35,5%.
Actualización editorial, 23 de octubre de 2026: hemos retirado el ejemplo de aportaciones periódicas porque no disponemos del calendario de compras, la serie y la fórmula necesarios para reproducirlo. Las rentabilidades acumuladas anteriores describen el ETF, no el resultado de una inversión periódica.
Revisión de datos históricos, 23 de octubre de 2026: hemos retirado las cifras sobre episodios de caída, plazos de recuperación y mejor o peor entrada a cinco años mientras verificamos su cálculo. Las rentabilidades anteriores son históricas y no garantizan resultados futuros.
Costes y fiscalidad española
El TER es del 0,12%: unos 12€ al año por cada 10.000€ invertidos. Es uno de los costes más bajos del mercado para bolsa europea diversificada.
Es de acumulación: reinvierte los dividendos dentro del fondo. No tributas por cada dividendo, solo cuando vendes.
Está domiciliado en Irlanda, lo que reduce la retención fiscal en origen sobre muchos dividendos de las empresas en cartera, frente a domicilios menos favorables.
Alcance fiscal (territorio común): Como regla general, el régimen de diferimiento por traspasos no se aplica a los ETF cotizados. Una venta puede generar una ganancia o pérdida patrimonial en el IRPF del ejercicio correspondiente. Existe un régimen transitorio para determinadas acciones o participaciones en IIC extranjeras cotizadas adquiridas antes del 1 de enero de 2022, si se cumplen los requisitos del artículo 94 de la Ley del IRPF y la reinversión se destina a una IIC apta distinta de un ETF. Consulta el criterio de la AEAT.
La idea: coste bajo y fiscalidad de acumulación, pero sin la ventaja del traspaso que sí tienen los fondos de inversión en España.
Conceptos: TER · acumulación vs distribución · UCITS · réplica
Profundiza en los conceptos
No hay otra ficha de exposición equivalente en esta selección. Consulta la guía para comparar estructura, costes y riesgos.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Se procesa en la siguiente ejecución disponible; recibirás un correo al terminar. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) ETF. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.